前言
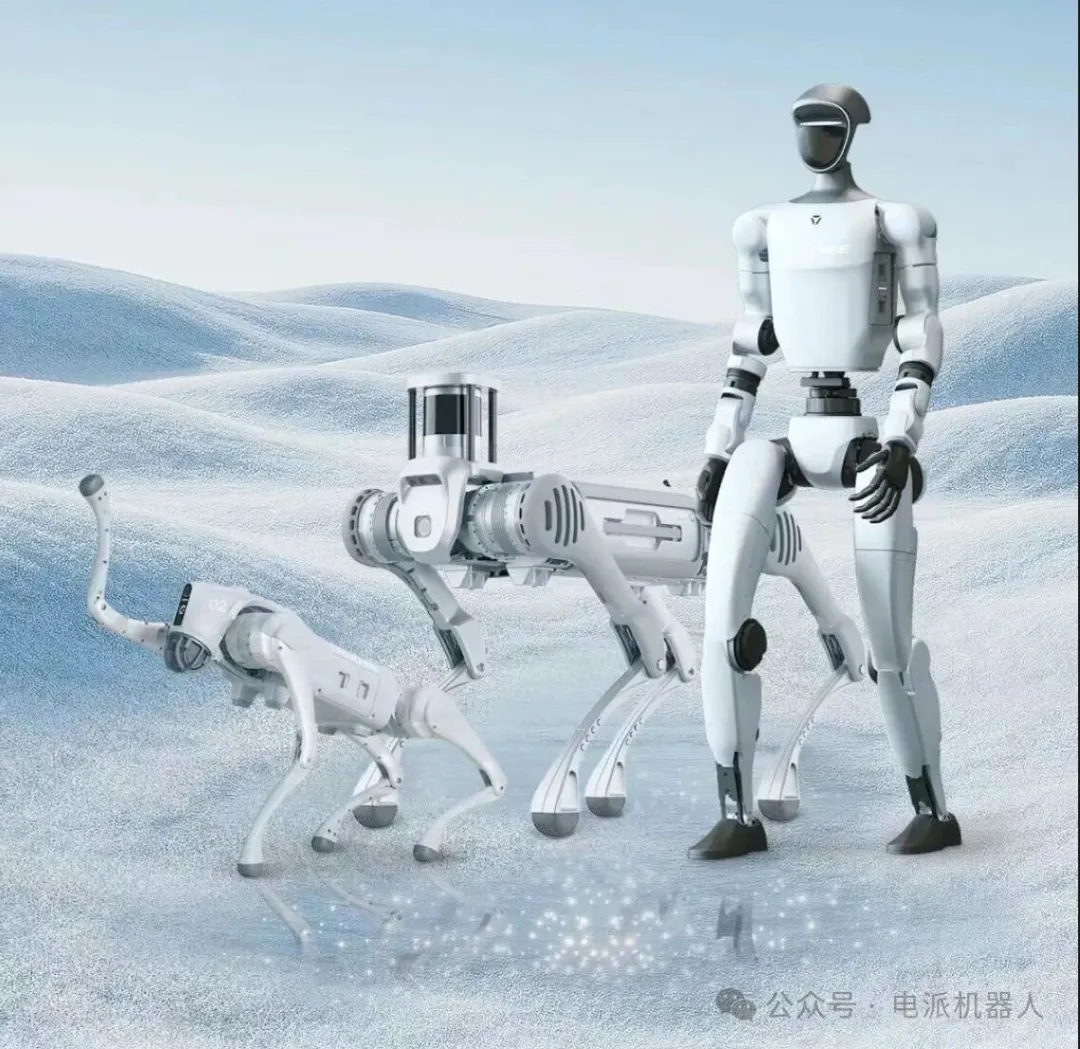
宇树科技作为全球高性能通用机器人领域的领军企业,其科创板招股说明书全面披露了公司业务布局、技术实力、财务表现及行业格局等核心信息。
电派机器人提炼的20条关键内容,聚焦行业人士重点关注的技术、市场、财务、风险等核心维度,为行业研究、合作决策及投资分析提供高效参考。
核心信息提炼(20条)
1. 核心业务:专注高性能通用人形/四足机器人、机器人组件及具身智能模型的研发、生产和销售,全球率先实现高性能四足机器人公开销售及行业落地。
2. 市场地位:四足机器人销量合计超3万台,2025年人形机器人出货量超5500台(纯人形),均居全球第一。
3. 技术布局:全栈自研核心技术,涵盖具身智能、运动控制等算法,电机、减速器等核心部组件,以及WMA/VLA双具身大模型路线。
4. 产品矩阵:人形机器人有H1/H2(全尺寸)、G1(中型)、R1(中小型)等;四足机器人覆盖消费级(Go系列)与行业级(B系列、A2),支持二次开发。
5. 财务表现:2025年预计营收17.08亿元(同比+335.36%),扣非后净利润6.00亿元(同比+674.29%),主营业务毛利率60.27%。
6. 研发投入:2022-2024年研发费用累计1.50亿元,2025年1-9月研发投入占营收7.73%,研发人员占比36.46%。
7. 募集资金用途:拟募资42.02亿元,用于智能机器人模型研发(20.22亿元)、本体研发、产品开发及制造基地建设。
8. 股权激励:通过上海宇翼持股平台实施,持股比例10.94%,未来将用9.54%对应份额继续激励,可能影响未来业绩。
9. 股权结构:实际控制人王兴兴直接+间接持股33.36%,通过特别表决权控制68.78%表决权,发行后表决权不超65.31%。
10. 客户与应用:覆盖高校、科研机构、行业头部企业(如国家电网、中石油),应用于巡检、消防、教育、工业等场景。
11. 销售模式:采用线下直销/经销+线上直销+电商入仓模式,境外收入占比超35%。
12. 行业趋势:预计2030年全球人形机器人市场规模150亿美元,四足机器人市场规模超80亿元,中国为主要市场。
13. 竞争格局:国内厂商在产业化节奏、出货规模上领先,海外主要竞争对手包括特斯拉、波士顿动力、Figure等。
14. 核心风险:具身大模型技术突破不及预期、下游商业化应用滞后、国际贸易摩擦、行业竞争加剧、毛利率下降。
15. 生产模式:“以销定产+安全库存”,核心部组件自主装配,非核心零部件外协加工,存在劳务外包。
16. 供应链:实行多渠道采购,20%原材料通过境内代理商进口,社保/公积金参缴比例超98%,合规性良好。
17. 员工情况:2025年9月末员工480人,岗位分布为研发(36.46%)、销售(29.38%)、生产(24.17%)、管理(10%)。
18. 政策支持:契合《人形机器人创新发展指导意见》等政策,属于战略性新兴产业(高端装备制造、人工智能硬件)。
19. 行业壁垒:存在技术与人才、资金与成本、市场与品牌三重高壁垒。
20. 未来规划:从产品制造商向产业生态构建者拓展,开源算法吸引全球开发者,推进自动化产线降低劳务外包依赖。
电派机器人总结
宇树科技凭借全栈自研技术、领先的市场份额及快速增长的业绩,已确立全球高性能通用机器人领域的核心竞争力。
其招股说明书所披露的信息显示,公司既具备技术迭代、规模化生产及全球化布局的优势,也面临技术突破、商业化落地及行业竞争的多重挑战。
对于行业人士而言,公司的技术路线、产能规划、海外市场拓展及具身大模型研发进展,将是后续关注的核心焦点,而政策支持与行业增长红利也为其长期发展提供了广阔空间。
 粤公网安备44030002018679号